Domain eingangsdatum.de kaufen?
Wir ziehen mit dem Projekt
eingangsdatum.de um.
Sind Sie am Kauf der Domain
eingangsdatum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eingangsdatum.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
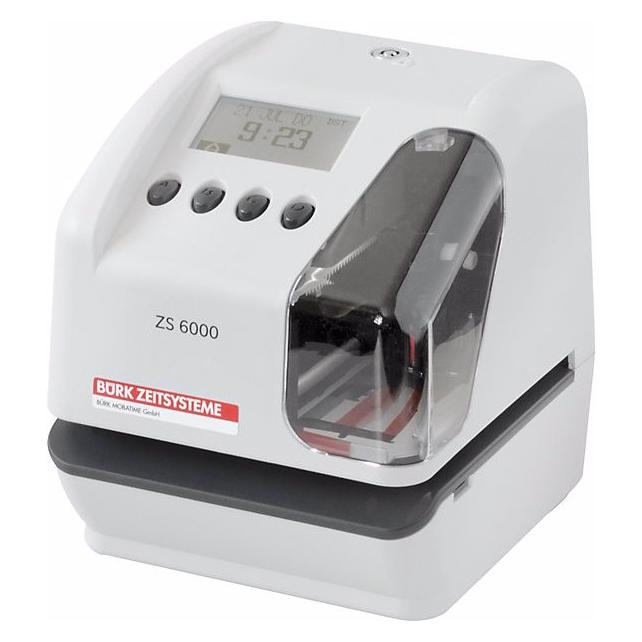
Bürk Mobatime Zeit-, Datum- und Textdrucker ZS 6000, 9 Nadeln-Drucker, 2-LiniendruckDer hochmoderne Bürk Mobatime Zeit-, Datum- und Textdrucker ZS 6000 bietet Ihnen bei der Erfassung von Datum, Zeit und Nummerierung größte Flexibilität. Durch Druck auf unterschiedliche Karten und Belege können Sie den Drucker vielseitig anwenden und beispielsweise für Protokollierungen nutzen. Der Druckkopf arbeitet präzise und schnell, ein nochmaliges Anlegen oder Verschieben der Karten oder Belege ist somit nicht notwendig. Sämtliche Einstellungen können Sie am PC bequem erfassen, der dazu notwendige Anschluss findet via USB 2.0 statt. Weitere Details: * Punkt Matrix Drucker (9 Nadeln) * Druckfarbe schwarz * Druckauslösung wahlweise manuell über Taste, automatisch durch Formular oder halbautomatisch mittels Formular und Taste * Automatischer 2 Liniendruck pro Vorgang * Länge des Ausdrucks: 160 dots (ca. 20 Zeichen) * Druckpositionierung auf dem Formular: links- oder rechtsbündig * Bis zu 4 (3 davon nur über USB Konfiguration) gleichzeitig nutzbare Druckbilder * 37 Druckformate, 29 voreingestellte Druckbilder * Zählweise: aufsteigend, absteigend, Nummer wiederholbar (bis zu 9 x), Start- und Endwerte definierbar * Mono-Color LCD Display * Anzeige: Datum/Wochentag/Uhrzeit * Speicherplatz: bis zu 1022 Stempelungen * Datenstruktur: Druckdatum, Uhrzeit, Nummer des gewählten Druckbild, Geräte Nr., Anzahl der Stempelungen * Datenkommunikation: per USB Stick (USB 2.0) * 7 Sprachen einstellbar (En/Sp/GE/FR/IT/PO/Numeric) * 3 Jahre Datenerhalt486,71 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Bürk Mobatime Zeit-, Datum- und Textdrucker ZS 6000, 9 Nadeln-Drucker, 2-LiniendruckDer hochmoderne Bürk Mobatime Zeit-, Datum- und Textdrucker ZS 6000 bietet Ihnen bei der Erfassung von Datum, Zeit und Nummerierung größte Flexibilität. Durch Druck auf unterschiedliche Karten und Belege können Sie den Drucker vielseitig anwenden und beispielsweise für Protokollierungen nutzen. Der Druckkopf arbeitet präzise und schnell, ein nochmaliges Anlegen oder Verschieben der Karten oder Belege ist somit nicht notwendig. Sämtliche Einstellungen können Sie am PC bequem erfassen, der dazu notwendige Anschluss findet via USB 2.0 statt. Weitere Details: * Punkt Matrix Drucker (9 Nadeln) * Druckfarbe schwarz * Druckauslösung wahlweise manuell über Taste, automatisch durch Formular oder halbautomatisch mittels Formular und Taste * Automatischer 2 Liniendruck pro Vorgang * Länge des Ausdrucks: 160 dots (ca. 20 Zeichen) * Druckpositionierung auf dem Formular: links- oder rechtsbündig * Bis zu 4 (3 davon nur über USB Konfiguration) gleichzeitig nutzbare Druckbilder * 37 Druckformate, 29 voreingestellte Druckbilder * Zählweise: aufsteigend, absteigend, Nummer wiederholbar (bis zu 9 x), Start- und Endwerte definierbar * Mono-Color LCD Display * Anzeige: Datum/Wochentag/Uhrzeit * Speicherplatz: bis zu 1022 Stempelungen * Datenstruktur: Druckdatum, Uhrzeit, Nummer des gewählten Druckbild, Geräte Nr., Anzahl der Stempelungen * Datenkommunikation: per USB Stick (USB 2.0) * 7 Sprachen einstellbar (En/Sp/GE/FR/IT/PO/Numeric) * 3 Jahre Datenerhalt486,71 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
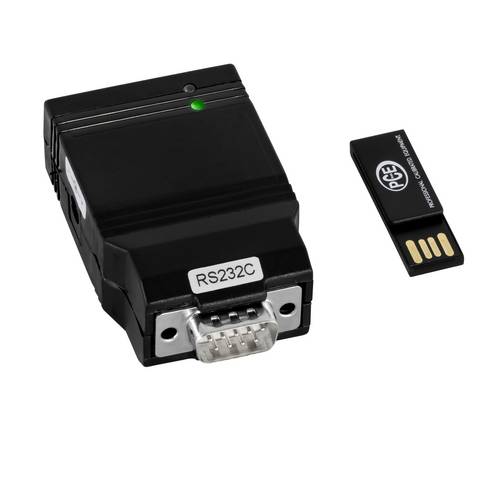
PCE Instruments Datenlogger PCE-USM |RS232 |USB Speicheradapter |TXT Format |Abfragefunktion |Zeit-Datum Stempel |IP20Dieser RS-232 - USB Datenlogger kann an die serielle Sub-D 9 Schnittstelle eines Gerätes angeschlossen werden und die empfangenen Daten auf einem USB Stick in TXT Format speichern. Die Stromversorgung des RS-232 - USB Datenlogger erfolgt durch ein externes Netzteil welches im Lieferumfang ist. Der RS-232 - USB Datenlogger kann empfangenen Daten mit Zeit und Datum Stempel speichern oder die Daten in einstellbaren Zeitabständen auch automatisch abfragen. Die Abfragebefehle sowie andere Einstellungen können einfach in einem TXT Format verändert werden und mit Hilfe einer Konfigurationsdatei, die sich dann auf dem USB Stick befindet, auf den RS-232 - USB Datenlogger gespielt werden. Der RS232 - USB Datenlogger kann die Daten immer in den gleichen Ordner speichern oder aber immer einen neuen Ordner anlegen nachdem der USB Speicherstick aus dem Adapter entnommen worden ist und wieder eingefügt wird. Das ist die Konfigurationsdatei für den RS232 - USB Datenlogger. Diese Datei wird einfach im Editor verändert und auf den USB Stick gespielt (siehe Anleitung). Nachdem der USB Stick wieder in der RS-232 - USB Datenlogger gesteckt wird, übernimmt dieser die Einstellungen.145,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zeit-/Datum-/Textdrucker ZS 6000, HxBxT 181 x 156 x 179 mm, lichtgrau/dunkelgrau kaiserkraftZeit-/Datum-/Textdrucker ZS 6000, HxBxT 181 x 156 x 179 mm, lichtgrau/dunkelgrau. Anlieferung = vormontiert, Endmontage bauseits. Höhe = 181 mm. Breite = 156 mm. Tiefe = 179 mm. Gehäusematerial = Kunststoff. Farbe = lichtgrau, dunkelgrau. Anschlussspannung = 220 - 240 V / 50 - 60 Hz. Gewicht = 1.9 kg. Produkttyp = Zeiterfassungsgeräte. Zolltarifnummer = 91061000. Herkunftsland = TWN. Bruttogewicht = 2.7 kg. Gewicht = 1.9 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Komfortable Bedienung. Registrierung von Zeit, Datum und Nummerierung mit automatischem 2 Liniendruck. 4 anpassbare Kommentartasten. Kundenspezifische Texte am PC erstellbar und per USB-Stick übertragbar. Vielseitige Anwendung für Posteingang, Protokollierung, Auftrags- und Projektzeiterfassung. Nutzung mit unterschiedlichen Karten, Belegen und Durchschreibesätzen möglich. Der Zeit-/Datum-/Textdrucker ZS 6000 ist ein kompaktes Zeiterfassungsgerät mit einfacher Bedienung und vielseitigen Einsatzmöglichkeiten in der Protokollierung, Auftrags- und Projektzeiterfassung sowie der Anwesenheitszeiterfassung. Nutzen Sie die Möglichkeit, bis zu vier individuelle Kommentare direkt am Gerät per Tastendruck auszuwählen. Die Hauptfunktion ist die zuverlässige Registrierung von Zeit, Datum und Nummerierung, auch in Kombination mit Kommentaren oder Kurztexten. Der Druck erfolgt automatisch in 2 Linien und erlaubt das Bedrucken unterschiedlicher Karten und Durchschreibesätze. Alle Einstellungen lassen sich am PC erstellen und per USB-Stick an das Gerät übertragen. Die Stromversorgung erfolgt mit einer Anschlussspannun von 220/240 VAC, 50/60 Hz, 0,4 A. Der Drucker eignet sich für Büros, Empfangsstellen, Projektteams und Sachbearbeiter, die genaue Zeitstempel und nachvollziehbare Dokumentationen benötigen. Die automatische Zwei-Zeilen-Ausgabe und die Auswahl mehrerer, anpassbarer Kommentare erleichtern Nachverfolgung und Archivierung.534,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.